
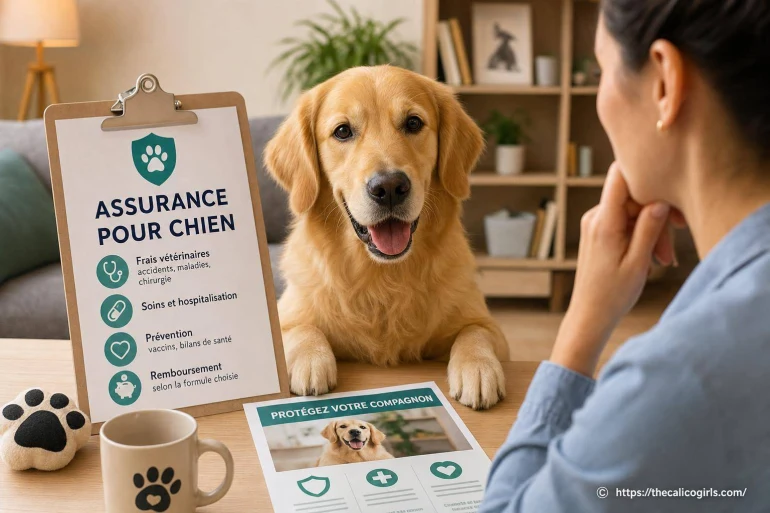
Quelle assurance pour un chien ? Les garanties à comparer
- Quelle Assurance pour un Chien ?
- Les principales formules d'assurance canine
- Les critères qui font vraiment varier le contrat
- Adapter l'assurance à l'âge et au mode de vie
- Comprendre la prévention et les soins courants
- Comment comparer les assurances pour chien ?
- Responsabilité civile : une protection différente
- Les erreurs à éviter avant de souscrire
Assurer son chien permet de réduire le reste à charge lors d'un accident, d'une maladie ou de soins préventifs. La formule adaptée dépend surtout de son âge, de sa race, de son mode de vie et du budget que vous pouvez consacrer à sa santé. Une bonne mutuelle animale ne remplace pas la vigilance quotidienne, mais elle évite qu'une facture vétérinaire imprévue ne force à repousser des soins utiles.
Une consultation pour une boiterie, une radiographie après une chute, une chirurgie digestive ou un traitement au long cours peuvent vite représenter des dépenses élevées. L'assurance santé canine fonctionne comme un filet de sécurité : vous avancez généralement les frais, puis l'assureur rembourse une part des dépenses selon les garanties prévues au contrat.
Quelle Assurance pour un Chien ?
Quelle assurance pour un chien ? La réponse la plus juste est : une couverture accidents et maladies, complétée par un forfait prévention si vous souhaitez aussi alléger les dépenses régulières. Pour un jeune chien sans problème particulier, une formule intermédiaire suffit souvent. Pour un chien âgé, fragile ou exposé à des risques spécifiques, une couverture renforcée mérite d'être étudiée avec attention.
Il existe aussi une distinction essentielle entre l'assurance santé animale et la responsabilité civile. La première rembourse tout ou partie des soins vétérinaires. La seconde couvre les dommages que votre animal peut causer à autrui, par exemple s'il blesse un passant ou endommage un bien. Elles répondent à deux besoins différents et peuvent parfois être réunies au sein de protections distinctes.
Formule accident
Elle vise les blessures soudaines : fracture, plaie, ingestion d'un objet, accident de circulation ou attaque par un autre animal.
Formule accident et maladie
Elle ajoute la prise en charge de nombreuses pathologies, examens, médicaments, interventions et hospitalisations.
Forfait prévention
Selon le contrat, il peut participer aux dépenses de vaccination, vermifuge, antiparasitaires ou stérilisation.
A shopper maintenant :
Les principales formules d'assurance canine
Les assureurs proposent le plus souvent plusieurs niveaux de protection. Leur appellation varie, mais la logique reste comparable : une formule économique couvre principalement les accidents, une formule intermédiaire ajoute les maladies courantes et une formule complète étend le remboursement à davantage de soins.
| Type de couverture | Soins généralement concernés | Pour quel profil ? |
|---|---|---|
| Accident | Urgences, chirurgie après traumatisme, hospitalisation liée à un accident | Budget serré ou chien peu exposé |
| Intermédiaire | Accidents, maladies, consultations, examens et traitements selon le contrat | La majorité des chiens adultes |
| Renforcée | Prise en charge plus large, plafonds plus élevés, prévention parfois incluse | Chien âgé, race prédisposée ou maître recherchant une protection étendue |
La formule accident est la moins large, mais elle répond à un risque réel : un chien peut se blesser en poursuivant un animal, se faire mordre au parc ou avaler un morceau de jouet. Son principal défaut est clair : une otite récidivante, une dermatite, une insuffisance rénale ou une maladie chronique resteront souvent à votre charge.
Une formule couvrant accidents et maladies est généralement plus cohérente pour protéger l'animal dans la durée. Elle peut inclure les consultations, analyses de sang, échographies, radiographies, médicaments prescrits et actes chirurgicaux, dans les limites prévues. Lisez la liste des garanties ligne par ligne : le mot maladie ne signifie pas automatiquement que tous les soins sont remboursés. [ A lire en complément ici ]
Les critères qui font vraiment varier le contrat
Le montant de la cotisation ne doit pas être le seul critère. Une offre très basse peut comporter une franchise importante, un plafond annuel limité ou des exclusions qui réduisent fortement son intérêt au moment où votre chien a besoin de soins.
- Le taux de remboursement : il représente la part des frais éligibles remboursée après application des règles du contrat.
- Le plafond annuel : c'est le montant maximal que l'assureur versera sur une période donnée.
- La franchise : somme qui reste à votre charge, par acte, par facture ou selon une autre modalité définie.
- Le délai de carence : période après l'adhésion durant laquelle certaines garanties ne s'appliquent pas encore.
- Les exclusions : maladies préexistantes, soins non prescrits, actes de confort, affections héréditaires ou autres limites précisées au contrat.
- L'âge d'adhésion : certains contrats limitent l'entrée des chiens âgés ou prévoient des conditions particulières.
Une assurance utile n'est pas celle qui promet le plus, mais celle dont les garanties correspondent aux dépenses que vous pourriez réellement devoir assumer.
Le plafond annuel mérite une attention particulière. Un plafond modeste peut suffire pour quelques consultations et traitements ponctuels, mais il peut être atteint rapidement en cas d'opération, d'hospitalisation ou de suivi chronique. À l'inverse, choisir un plafond élevé n'a de sens que si les autres paramètres restent favorables : un remboursement faible ou une exclusion majeure peut annuler l'avantage attendu.
Le budget d'assurance dépend notamment de l'âge, du gabarit et des besoins de santé de l'animal. Un chiot très actif, un grand chien sujet aux troubles articulaires ou un senior suivi régulièrement n'exposent pas leur foyer aux mêmes dépenses. Consulter des coûts moyens par profil de chien aide à situer les écarts possibles et à choisir un niveau de garantie cohérent. Cette comparaison doit toujours être rapprochée des plafonds, franchises et exclusions du contrat envisagé.

Adapter l'assurance à l'âge et au mode de vie
Assurer un chiot dès son arrivée facilite souvent l'accès à une couverture plus large, avant l'apparition d'antécédents médicaux. C'est aussi une période où les petits accidents ne sont pas rares : chute, ingestion d'un objet, entorse après une course trop enthousiaste ou troubles digestifs liés à une alimentation inadaptée.
Le chiot et le jeune chien
Pour un jeune animal, privilégiez une formule comprenant les accidents et les maladies. Vérifiez aussi la durée du délai de carence, car une garantie souscrite juste avant un problème de santé ne joue pas forcément immédiatement. Le forfait prévention peut être intéressant si vous prévoyez de l'utiliser réellement, notamment pour les actes indiqués dans les conditions du contrat.
Le chien adulte actif
Un chien qui accompagne fréquemment sa famille en randonnée, en forêt, à vélo ou lors d'activités sportives peut être davantage exposé aux coupures, entorses, morsures et blessures. Une couverture équilibrée, avec un bon niveau de remboursement en cas d'accident et de maladie, offre souvent un compromis solide.
Le chien senior
Avec l'âge, les consultations peuvent devenir plus fréquentes : douleurs articulaires, problèmes dentaires, examens sanguins, suivi cardiaque ou traitements prolongés. Les possibilités d'adhésion peuvent être plus limitées selon les assureurs. Si votre chien est déjà couvert, maintenir le contrat peut éviter de repartir de zéro avec de nouvelles restrictions.
Comprendre la prévention et les soins courants
Les soins préventifs permettent de surveiller la santé du chien avant qu'un problème ne devienne plus sérieux. Ils ne sont pas toujours inclus dans les garanties de base. Beaucoup de contrats les traitent sous forme d'une enveloppe annuelle distincte, dont le montant et les actes éligibles sont précisément définis.
La prévention fait partie du suivi quotidien d'un chien, au même titre qu'une alimentation adaptée, l'exercice et l'observation de son comportement. Les vaccins, lorsqu'ils sont recommandés par le vétérinaire selon le mode de vie de l'animal, participent à limiter certains risques infectieux. La prise en charge des vaccins dépend toutefois des options choisies et du montant du forfait prévention disponible. Avant de compter sur ce remboursement, vérifiez les conditions prévues pour les actes, les justificatifs et la période de validité.
Certains contrats peuvent aussi inclure, selon leur niveau, des participations pour les vermifuges, antiparasitaires, produits d'hygiène prescrits, bilans de santé ou stérilisation. Il ne s'agit pas d'une règle générale. Un forfait prévention n'est utile que s'il couvre des dépenses que vous réalisez déjà et si sa cotisation supplémentaire reste raisonnable face à son montant annuel.
Comment comparer les assurances pour chien ?
Comparer plusieurs devis est indispensable, mais il faut comparer des garanties semblables. Une formule affichant un prix attractif n'est pas forcément moins chère sur la durée si elle rembourse peu, applique une franchise élevée ou exclut les soins qui concernent le plus votre chien.
- Décrivez précisément votre chien : âge, race ou type, poids, stérilisation, habitudes et éventuels antécédents.
- Choisissez votre niveau de risque acceptable : souhaitez-vous couvrir seulement les gros accidents ou aussi les maladies et le suivi médical ?
- Comparez les plafonds et taux de remboursement : regardez ce qui reste réellement à payer après une facture importante.
- Lisez les exclusions et les délais de carence : ce sont souvent les lignes les plus déterminantes du contrat.
- Vérifiez les modalités pratiques : documents demandés, délai de traitement, téléconsultation éventuelle et possibilités de paiement direct lorsque proposées.
Demandez-vous aussi comment le contrat réagit à une maladie chronique. Un chien diabétique, allergique ou atteint d'une affection articulaire peut nécessiter des soins répétés. La qualité d'une assurance se révèle moins sur une consultation isolée que sur sa capacité à accompagner ces dépenses régulières, dans les limites fixées au départ.
Responsabilité civile : une protection différente
La responsabilité civile ne rembourse pas les dépenses vétérinaires de votre chien. Elle intervient lorsque votre animal cause un dommage à une autre personne, à un autre animal ou à un bien. Cette garantie peut parfois figurer dans une assurance habitation, sous réserve des conditions prévues et du statut de l'animal concerné.
Les chiens soumis à une réglementation particulière peuvent nécessiter une couverture spécifique. Dans tous les cas, relisez votre contrat d'habitation et demandez une confirmation écrite à l'assureur si votre chien présente une situation particulière. Ne confondez pas cette protection avec une mutuelle santé : l'une protège votre responsabilité envers les tiers, l'autre aide à payer les soins de votre propre animal.
Les erreurs à éviter avant de souscrire
La première erreur consiste à attendre que le chien soit malade pour chercher une couverture. Les maladies ou symptômes apparus avant l'adhésion risquent d'être exclus, et les délais de carence peuvent reporter la date de prise d'effet. Souscrire tôt ne garantit pas tout, mais cela limite ce type de difficulté.
Une autre erreur est de choisir uniquement sur le montant mensuel. Une différence modeste de cotisation peut cacher un écart important sur le plafond annuel ou le remboursement des examens coûteux. Prenez le temps de simuler un cas concret : une consultation, une imagerie, une chirurgie, plusieurs jours d'hospitalisation. Vous verrez mieux ce que le contrat laisse réellement à votre charge.
Enfin, ne considérez pas l'assurance comme une autorisation à négliger la prévention. Un poids stable, une alimentation adaptée, une activité régulière, des visites vétérinaires quand elles sont nécessaires et une surveillance attentive des changements de comportement restent les meilleurs alliés d'une santé durable. L'assurance intervient lorsque l'imprévu survient ; vos gestes quotidiens, eux, accompagnent votre chien toute sa vie.


A propos de nous : Oscar Plumevolante

Ornithologue amateur et grand amoureux des oiseaux, j’ai toujours été fasciné par leur diversité et leurs chants mélodieux. Sur Les Animaux de The Calico Girls, je vous emmène à la découverte des espèces à plumes qui peuplent nos jardins et forêts. Je partage conseils, histoires et astuces pour mieux les observer et les protéger. Pour moi, chaque oiseau a une histoire à raconter, et j’adore les mettre en lumière. Ensemble, ouvrons grand nos yeux et nos oreilles à la beauté du monde ailé !