
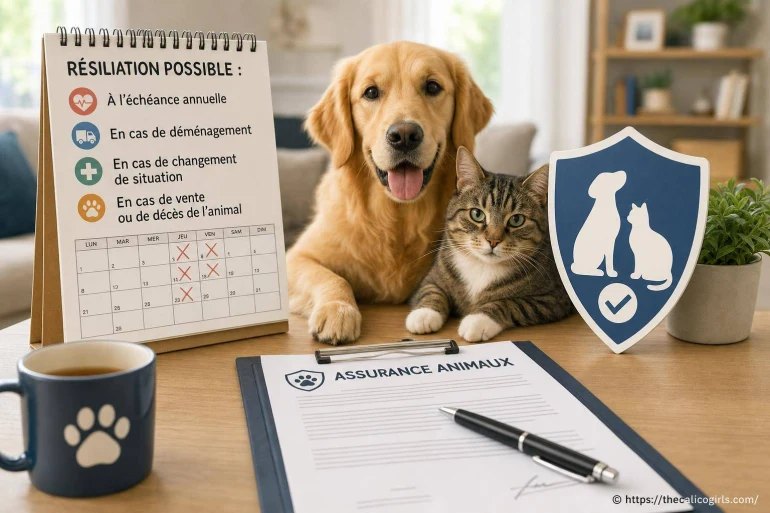
Quand peut-on résilier une assurance animaux ?
- Quand Peut On Résilier une Assurance Animaux ?
- Les principaux moments pour arrêter le contrat
- Les motifs particuliers de résiliation
- Comment résilier correctement son assurance animaux ?
- Résilier pour changer d'assureur : les vérifications à faire
- Cas fréquents : chiot, chat âgé et animal malade
- Ce qu'il faut vérifier après la résiliation
Résilier une assurance pour chien, chat ou autre animal est possible à plusieurs moments : à l'échéance annuelle, après la première année de contrat, lors d'un changement de situation ou lorsque l'assureur modifie certaines conditions. La bonne démarche dépend surtout de la date de souscription, des garanties prévues et des clauses inscrites dans les conditions générales. Avant d'envoyer votre demande, vérifiez aussi qu'une nouvelle couverture peut prendre le relais : une interruption peut coûter cher si votre compagnon tombe malade ou se blesse entre deux contrats.
Quand Peut On Résilier une Assurance Animaux ?
Quand peut-on résilier une assurance animaux ? En règle générale, vous pouvez mettre fin au contrat à son échéance annuelle, en respectant le préavis indiqué. Après un an d'engagement, la résiliation devient souvent possible à tout moment, selon les modalités prévues pour les contrats d'assurance concernés et les dispositions applicables à votre situation.
Une assurance animaux fonctionne par renouvellement tacite : si personne ne demande l'arrêt, le contrat repart pour une nouvelle période. Ce mécanisme protège la continuité des remboursements, mais il suppose de surveiller l'avis d'échéance et les conditions de résiliation. La date utile n'est pas toujours celle du premier prélèvement ; elle figure sur les documents contractuels.
Les principaux moments pour arrêter le contrat
Les possibilités de résiliation ne sont pas identiques selon l'ancienneté du contrat et le motif invoqué. Certaines situations permettent de sortir du contrat sans attendre l'échéance, tandis que d'autres demandent simplement une lettre envoyée dans les délais.
À l'échéance annuelle
La résiliation est possible à la date anniversaire ou à la date d'échéance prévue, avec le préavis mentionné au contrat.
Après la première année
Dans de nombreux cas, un contrat d'assurance peut être résilié à tout moment après douze mois, sans frais ni justification.
Après une modification du tarif
Une hausse de cotisation peut ouvrir un droit particulier, selon son origine et les clauses contractuelles.
En cas de disparition de l'animal
Le décès de l'animal entraîne généralement la fin du besoin d'assurance, sur présentation d'un justificatif.
Résilier à l'échéance annuelle
La résiliation à l'échéance reste la voie la plus simple. Consultez la date inscrite sur votre avis d'échéance, puis adressez votre demande en tenant compte du délai de préavis prévu. Beaucoup d'assureurs acceptent désormais la résiliation depuis l'espace client ou par courrier électronique ; d'autres recommandent encore la lettre recommandée avec accusé de réception. [ En savoir plus ici ]
L'avis d'échéance doit vous rappeler votre possibilité de ne pas reconduire le contrat. Si l'information arrive tardivement, le délai de décision peut être prolongé. Conservez l'enveloppe, le courriel ou toute preuve de réception : ce détail peut être utile en cas de désaccord sur les délais.
Résilier à tout moment après un an
Après la première année de couverture, la résiliation infra-annuelle peut permettre de mettre fin au contrat sans attendre son prochain anniversaire. Le contrat s'arrête alors généralement un mois après réception de la demande par l'assureur. La cotisation payée pour la période non couverte doit être régularisée.
Cette souplesse est pratique si les remboursements sont trop faibles, si les plafonds annuels ne correspondent plus aux frais vétérinaires de votre animal ou si une autre formule semble mieux adaptée. Elle ne doit pas conduire à résilier dans la précipitation : pour un animal déjà âgé ou suivi pour une pathologie, retrouver une protection équivalente peut être compliqué.
Les motifs particuliers de résiliation
Certains événements modifient réellement la relation d'assurance. Ils peuvent justifier une demande de résiliation hors échéance, à condition de respecter les délais et de fournir les pièces demandées.
- Augmentation de cotisation : vérifiez si elle découle d'une hausse annoncée par l'assureur ou d'un mécanisme prévu dès la signature, comme l'indexation.
- Modification des garanties : une réduction de protection ou une évolution substantielle des conditions peut justifier votre décision.
- Décès de l'animal : transmettez le certificat vétérinaire, l'attestation d'incinération ou le document demandé par l'assureur.
- Cession de l'animal : selon le contrat, le nouveau détenteur peut reprendre la couverture ou une résiliation peut être demandée.
- Résiliation par l'assureur : elle peut intervenir notamment en cas d'impayé ou de fausse déclaration ; le motif doit être examiné avec attention.
Une hausse de prix ne donne pas toujours le même droit
Une cotisation qui augmente mérite toujours une lecture attentive. Si la hausse était déjà prévue par une clause d'indexation clairement indiquée, la possibilité de rompre le contrat n'est pas automatique. À l'inverse, une augmentation tarifaire décidée par l'assureur peut donner un droit de résiliation dans les conditions et délais précisés par le contrat.
Demandez une explication écrite si le montant prélevé vous semble incohérent. Comparez le nouveau tarif avec les garanties réellement remboursées : taux de prise en charge, franchise, plafond annuel, forfait prévention, exclusions liées aux maladies héréditaires ou aux soins dentaires. Un prix inférieur n'est intéressant que si le niveau de couverture reste suffisant.
Changer d'assurance peut alléger une cotisation, mais une garantie perdue se remarque souvent le jour où la facture vétérinaire arrive.
La demande de résiliation doit contenir les références du contrat, les coordonnées du souscripteur, l'identification de l'animal et la date souhaitée de fin de garantie. Une formulation claire évite les échanges inutiles avec le service client. Pour préparer cet envoi et choisir le canal adapté, consultez procédure et modèles de lettre afin de disposer d'une base complète et facile à personnaliser.
Comment résilier correctement son assurance animaux ?
La résiliation doit laisser une trace. Même lorsque la demande en ligne est admise, sauvegardez la confirmation, la date de dépôt et les éventuels échanges avec l'assureur. Vous pourrez prouver votre démarche si le prélèvement continue après la date effective de fin de contrat.
- Relire les conditions du contrat
Repérez la date d'échéance, le préavis, les motifs spécifiques admis et les documents exigés.
- Choisir le bon motif
Échéance, résiliation après un an, décès de l'animal ou modification contractuelle : le motif détermine le délai applicable.
- Rédiger une demande précise
Indiquez votre numéro de contrat, vos coordonnées, le nom de l'animal et le motif lorsque celui-ci est nécessaire.
- Envoyer et conserver la preuve
Un recommandé avec accusé de réception reste une preuve solide ; un espace client peut aussi fournir un horodatage exploitable.
- Contrôler la dernière échéance
Vérifiez la date de cessation des garanties, le remboursement éventuel du trop-perçu et l'arrêt des prélèvements.
Faut-il envoyer une lettre recommandée ?
Le recommandé avec accusé de réception n'est pas toujours obligatoire, mais il demeure rassurant pour les demandes sensibles : contestation d'une hausse, résiliation à une date précise, désaccord sur l'échéance ou nécessité de joindre un justificatif. Si l'assureur permet une résiliation électronique, gardez la preuve de validation et une copie du message transmis.
Évitez de vous contenter d'un appel téléphonique. Un conseiller peut expliquer la marche à suivre, mais la conversation ne prouve pas nécessairement que la résiliation a été demandée ni quand elle a été reçue.
Résilier pour changer d'assureur : les vérifications à faire
Changer de formule peut être pertinent si votre animal a besoin d'une meilleure prise en charge des consultations, de l'imagerie, des médicaments ou des hospitalisations. Comparez les contrats sur les garanties concrètes, pas seulement sur le montant mensuel affiché.
| Point à comparer | Pourquoi c'est déterminant | Question à poser |
|---|---|---|
| Plafond annuel | Il limite le total des remboursements sur une période. | Quel montant reste réellement disponible pour les soins coûteux ? |
| Taux de remboursement | Il détermine la part des frais qui reste à votre charge. | Le pourcentage s'applique-t-il avant ou après franchise ? |
| Franchise | Elle peut être déduite par acte, par facture ou par période. | Comment est-elle calculée dans la pratique ? |
| Délais de carence | Les garanties ne s'appliquent pas immédiatement après l'adhésion. | Quels délais concernent les accidents, maladies et chirurgies ? |
| Exclusions | Elles écartent certains soins ou affections du remboursement. | Les antécédents, maladies chroniques ou soins préventifs sont-ils couverts ? |
Le point délicat concerne les antécédents médicaux. Une affection déjà connue, même stabilisée, peut être exclue par le nouvel assureur. L'ancien contrat pouvait la prendre en charge s'il était souscrit avant l'apparition des symptômes ; rompre cette continuité revient parfois à fermer une porte difficile à rouvrir.
Avant d'interrompre votre contrat actuel, examinez les délais de carence, les exclusions et les conditions d'acceptation de la nouvelle formule. Une demande d'adhésion ne garantit pas à elle seule une prise en charge immédiate. Lorsque le changement est pertinent, l'essentiel est de reprendre une couverture rapidement tout en évitant une période sans protection pour les accidents ou les maladies imprévues.
Cas fréquents : chiot, chat âgé et animal malade
La décision ne se pose pas de la même façon pour tous les animaux. Un jeune chat sans antécédent laisse généralement davantage de possibilités de comparaison. Un chien senior traité pour de l'arthrose, une allergie ou une maladie cardiaque exige une réflexion plus prudente : la nouvelle assurance peut refuser, exclure ou limiter la prise en charge de ce qui est déjà connu.
Pour un jeune animal
Le changement est souvent plus simple, à condition de déclarer honnêtement les informations demandées. Profitez-en pour vérifier les garanties utiles à son mode de vie : accidents lors des promenades, ingestion de corps étrangers, consultations pour troubles digestifs, stérilisation lorsqu'un forfait le prévoit, ou encore prévention selon la formule choisie.
Pour un animal vieillissant
Les cotisations peuvent progresser avec l'âge, et les dépenses vétérinaires deviennent parfois plus régulières. Résilier uniquement parce que la mensualité augmente peut sembler tentant, mais une nouvelle souscription peut comporter des limites plus strictes. Faites le calcul sur les garanties accessibles, pas seulement sur la prime.
Pour un animal déjà malade
Un animal souffrant d'une affection déclarée doit faire l'objet d'une vigilance particulière. La continuité de couverture a souvent plus de valeur que l'écart entre deux tarifs. Demandez à l'assureur actuel ce qui reste couvert jusqu'à la date effective de fin, et interrogez précisément le futur assureur sur les exclusions applicables à l'état de santé connu.
Ce qu'il faut vérifier après la résiliation
La démarche ne s'arrête pas à l'envoi de la lettre. Une fois la demande traitée, l'assureur doit vous confirmer la date de fin des garanties. Lisez ce document, puis contrôlez votre compte bancaire lors des prélèvements suivants. Si un trop-perçu doit être remboursé, vérifiez qu'il l'est effectivement.
Conservez aussi les factures vétérinaires, feuilles de soins et échanges liés aux dossiers ouverts avant la fin du contrat. Un soin réalisé pendant la période garantie peut nécessiter l'envoi de pièces complémentaires après la résiliation. La fermeture du contrat ne fait pas disparaître instantanément les demandes de remboursement déjà recevables.
Enfin, notez dans le carnet de santé de votre compagnon ou dans vos documents personnels la date de fin de couverture. Cette simple habitude évite les confusions lors d'une urgence vétérinaire et vous aide à expliquer clairement la situation si vous souscrivez une nouvelle protection.


A propos de nous : Miaouline Griffeclaire

Passionnée par les félins depuis mon enfance, je partage ici mes découvertes et anecdotes sur les chats de toutes les races. J’aime observer leur comportement et décrypter leur langage mystérieux. À travers mes articles, j’espère transmettre mon amour pour ces compagnons malicieux et élégants. Je m’intéresse aussi à leur santé et à leur bien-être, car chaque chat mérite une vie heureuse. Rejoignez-moi pour explorer ensemble le monde fascinant des matous !